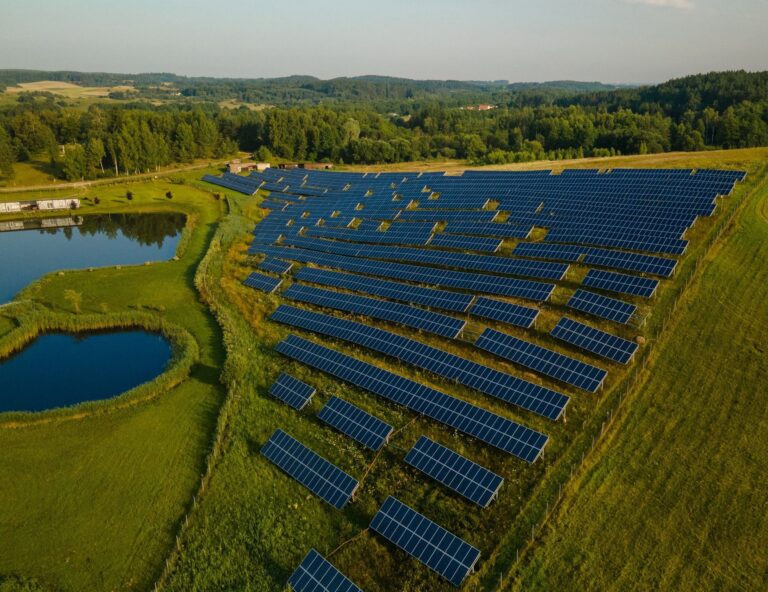
Un grupo británico dedicado a las energías renovables, con cuatro años de experiencia en la instalación de sistemas solares para el sector comercial e industrial, busca una línea de crédito garantizada de 10 millones de libras esterlinas para financiar la construcción de activos solares que será su propietario y gestionará en virtud de acuerdos de compra de energía a largo plazo. El capital se retira en función de cada proyecto concreto en el momento de la construcción, está garantizado por los activos y sus ingresos contratados, y se amortiza con dichos ingresos.
Históricamente, el grupo realizaba instalaciones que el cliente financiaba y de las que era propietario, obteniendo un margen único y cediendo luego el activo. La estrategia futura invierte ese modelo: el grupo financia la construcción, conserva la propiedad del activo instalado en el tejado del cliente y le vende la electricidad generada al ocupante mediante un contrato de 25 años a un precio inferior a la tarifa de importación de la red.
El resultado es un flujo de ingresos contratado e indexado, garantizado por un activo físico que posee el grupo. La única limitación es el capital en el momento de la construcción, que es precisamente lo que resuelve esta línea de crédito.
Aspectos destacados de la inversión
Este mecanismo está diseñado para financiar la construcción y puesta en marcha de activos solares fotovoltaicos comerciales contratados, lo que permite a la empresa conservar la propiedad de los proyectos finalizados y crear una cartera de ingresos energéticos recurrentes a largo plazo.
El primer tramo de financiación se destinará a 11 proyectos contratados que suman un total de 15,9 MWp, para lo cual se necesitan aproximadamente 9,88 millones de libras esterlinas de capital. Los fondos se irán destinando progresivamente a cada proyecto a medida que avancen en las fases de construcción y puesta en marcha.
| Puesta en marcha inmediata: contratos firmados, listos para empezar a construir |
| Proyectos listos para construir |
11 |
Financiado en función de la capacidad |
15,9 MWp |
| Capital necesario |
9,88 millones de libras esterlinas |
Volumen contratado |
12,6 GWh al año |
| Ingresos netos anuales |
1,90 millones de libras |
Ingresos mensuales netos |
158 700 £ |
| Valor actual neto de los ingresos contratados |
23,9 millones de libras esterlinas |
Cobertura del valor actual neto (VAN) sobre el capital |
2,4x |
| Rendimiento anual en efectivo sobre el capital |
19.3% |
|
Los activos financiados seguirán siendo propiedad del grupo y generarán ingresos a través de acuerdos de compra de electricidad (PPA) a largo plazo con compradores comerciales. Los contratos están estructurados para proporcionar ingresos predecibles por la venta de electricidad, con una indexación que respalda el valor a largo plazo de los flujos de caja contratados.
Así pues, esta iniciativa permite a la empresa ir más allá del modelo tradicional de ejecución de proyectos y acelerar la creación de una cartera de energía renovable respaldada por activos, convirtiendo su cartera de proyectos solares comerciales ya consolidada en ingresos recurrentes a largo plazo.
Oportunidad de implementación escalable
Este primer tramo supone la primera fase de una estrategia de crecimiento más amplia. La cartera de proyectos de PPA identificada comprende aproximadamente 48,8 MWp de capacidad potencial adicional, lo que requeriría unos 27,8 millones de libras esterlinas de capital de inversión en caso de que se llevara a cabo en su totalidad.
Esto ofrece una oportunidad de financiación escalable, que permite destinar capital a proyectos sucesivos a medida que se consiguen los contratos y los proyectos están listos para la construcción.
En resumen, este fondo financia la transición de la ejecución de proyectos solares para clientes a la propiedad y gestión de una cartera cada vez mayor de activos comerciales de energía renovable bajo contrato.
Las cifras no incluyen un único proyecto de instalación en suelo de 27,5 MWp, que se presenta por separado como un caso optimista, ni un proyecto de almacenamiento en baterías en fase de desarrollo, cuyos ingresos provienen del mercado de comercio y del mercado de capacidad, en lugar de un contrato de compra de energía (PPA) expresado en kWh.
Proceso y escala
La cartera de proyectos en curso incluye 178 oportunidades que suman un total de 156,9 MWp y un valor bruto de 136,5 millones de libras, o 62,1 millones de libras ponderados por fase. De ellas, 37 proyectos, que suman un total de 96,3 MWp, están estructurados para mantener la propiedad, frente al 4,5 % de la capacidad entregada que se solía retener históricamente; ese contraste es el cambio que financian los fondos de la instalación. Si dejamos de lado el gran proyecto mencionado anteriormente, la cartera de PPA asciende a 48,8 MWp, lo que requiere una inversión de 27,8 millones de libras y generará unos ingresos netos anuales de 5,2 millones de libras una vez que esté totalmente operativo, que se cobrarán trimestralmente hasta 2028.
Estructura y seguridad
El capital se retira de cada proyecto en el momento de la construcción y queda garantizado por los activos y los ingresos contratados. Los contratos tienen una duración de 25 años con indexación, y las contrapartes son empresas que pagan por la electricidad que ya consumen, lo que hace que el comportamiento de pago se parezca más a las obligaciones de los servicios públicos que a un gasto discrecional. Los activos siguen siendo propiedad del grupo, se miden y se supervisan en las instalaciones del comprador.
Próximos pasos
Las contrapartes cualificadas que firmen un acuerdo de confidencialidad reciben el registro completo del proyecto y el modelo de la cartera de PPA: requisitos de capital a nivel de proyecto, tarifas y condiciones contratadas, el calendario de la contraparte y el perfil de despliegue. Las hipótesis del modelo de ingresos son visibles y se pueden ajustar para realizar pruebas independientes.
 +44 20 3885 6670

 Reino Unido
 Estados UnidosEnergía renovableL#20261236