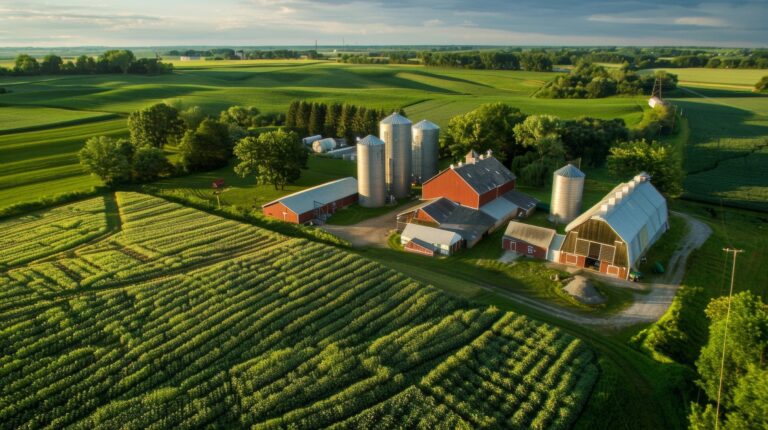
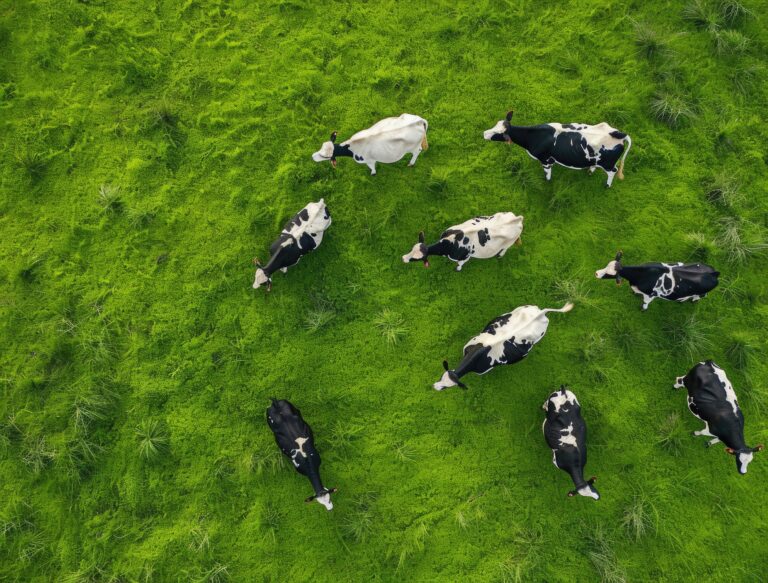
Importante finca agrícola y ganadera en Panamá, ofrecida a inversores cualificados. La propiedad consta de aproximadamente 2.000 hectáreas de pastos mejorados y una explotación ganadera existente de unas 1.200 cabezas de ganado vacuno. La tierra y el ganado pueden considerarse como parte de una adquisición conjunta, con flexibilidad para la compra del ganado por separado.
La propiedad se ofrece a un precio negociable por hectárea.
Resumen de activos
| Categoría |
Descripción |
| País |
Panamá |
| Superficie total |
Aproximadamente 2.000 hectáreas |
| Uso actual |
Explotación ganadera en pastos mejorados |
| Ganado |
Aproximadamente 1.200 cabezas de ganado vacuno |
| Carga ganadera |
Aproximadamente 0,6 cabezas por hectárea |
| Estructura accionarial |
Propiedad titulada |
| Indicador financiero |
Detalles |
| Superficie total |
2.000 hectáreas |
| Precio de venta por hectárea |
6.500 US$ |
| Precio de venta total de la tierra |
13.000.000 US$ |
| Ganado |
Aproximadamente 1.200 cabezas |
| Ganado incluido |
No; negociable por separado |
| Condiciones de precio |
Negociable |
| Estructura de la propiedad |
Propiedad titulada |
Aspectos clave de la inversión
- Importante finca agrícola con aproximadamente 2.000 hectáreas de pastos mejorados.
- Explotación ganadera en funcionamiento con unas 1.200 cabezas de ganado vacuno.
- Propiedad de la tierra debidamente titulada.
- Oportunidad de adquirir tanto la tierra como el ganado o de negociar la compra del ganado por separado.
- Condiciones comerciales flexibles, con precio abierto a negociación.
- Potencial para la continuidad de las operaciones agrícolas y ganaderas.
Proceso de la transacción
- Firma de un acuerdo de confidencialidad (NDA).
- Entrega de información adicional sobre los activos y documentación de respaldo a inversores cualificados.
- Visita a la propiedad y realización de la due diligence por parte del interesado.
- Negociación de los términos y condiciones de la transacción.
Aviso importante
La información ha sido facilitada por el propietario del inmueble y no ha sido auditada ni verificada de forma independiente. No constituye una oferta vinculante, manifestación ni garantía.
La transacción está sujeta a una due diligence satisfactoria por parte del comprador potencial, así como a la negociación y formalización de la documentación definitiva de la transacción.
 +44 20 3885 6670

 PanamáAlimentos y BebidasL#20261247
 Kazajistán
 Colombia