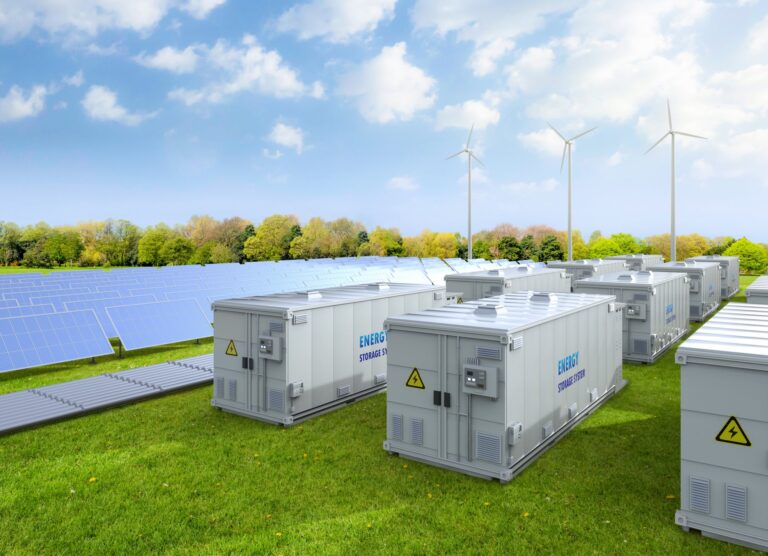
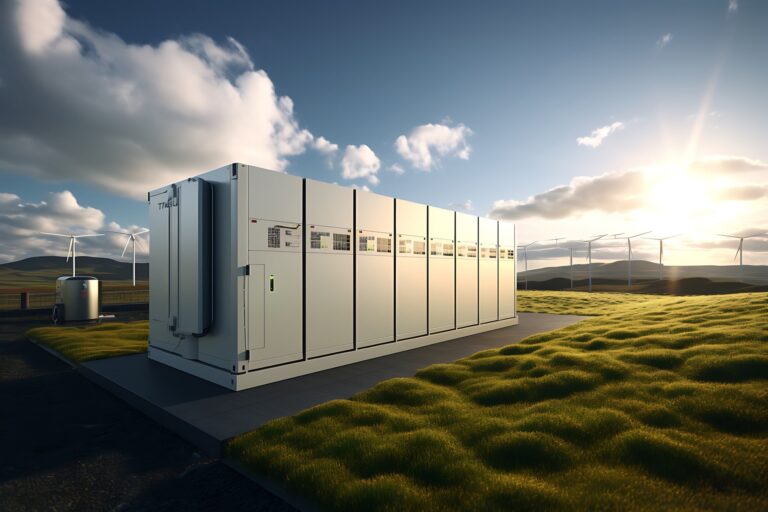
El proyecto BESS de 1 GW en Italia es un sistema autónomo de almacenamiento de energía en baterías, pionero y a escala industrial , de 1.000 MW (1 GW), situado en el corredor industrial y energético estratégico de Italia. Desarrollado por el promotor del proyecto, este emblemático activo está llamado a convertirse en uno de los sistemas de almacenamiento en baterías autónomos más grandes del mundo.
Valor estratégico y sinergias de red
Italia es una de las zonas de Europa con mayor densidad y más importantes en cuanto a la generación de energía limpia. Sin embargo, la rápida expansión de la energía solar y eólica ha supuesto una carga enorme para la red local de transmisión de alta tensión. El proyecto BESS tiene la particularidad de estar ubicado junto a algunas de las instalaciones de generación más grandes de la región:
Proyecto de energía eólica marina de 3 GW
estratégicamente situado para absorber y equilibrar la producción futura de más de 3 GW de capacidad eólica marina prevista.
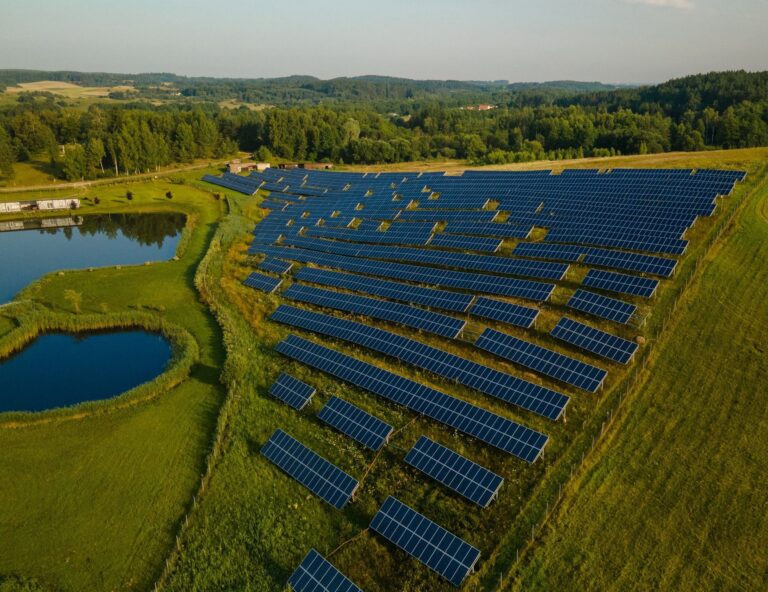
Planta solar fotovoltaica de 90 MW
lista para captar y almacenar energía de una instalación fotovoltaica de 90 MW ya aprobada.
Al funcionar en configuraciones de «nivelación de carga» y «reducción de picos», el proyecto almacena el exceso de energía renovable, que es barata, durante las horas de máxima producción y la devuelve a la red de alta tensión en los momentos de mayor demanda. Este almacenamiento local reduce considerablemente la congestión en las líneas de transmisión y evita la costosa restricción del suministro de energía verde.
Preparación técnica y perfil de bajo riesgo
A diferencia de los proyectos de nueva construcción en fase inicial, este proyecto ha superado con éxito los obstáculos normativos y técnicos más complejos:
Conexión segura a la red (STMG)
La solucióntécnica mínima general (Soluzione Tecnica Minima Generale) para la conexión a la red ya ha sido concedida y publicada oficialmente por Terna, el operador del sistema de transporte de Italia..
Trámite regulatorio preferente
El proyecto se encuentra íntegramente en un terreno llano y sin restricciones de aproximadamente 25 hectáreas . Como está clasificada oficialmente como «zona idónea» (area idonea) según el artículo 20 del Decreto Legislativo italiano 199/2021, se beneficia de un proceso de concesión de permisos simplificado y acelerado.
Derechos sobre el terreno garantizados
La totalidad del trazado está garantizada mediante una opción de arrendamiento a largo plazo del terreno concedida a la entidad de propósito específico (SPV) creada para tal fin.
Hitos clave del proyecto
El proyecto sigue una trayectoria estructurada y con riesgos minimizados hacia la puesta en marcha comercial:
01
Envío AU (autorización única)21 de junio de 2024 (completado)
02
Lanzamiento de la CdS (Conferencia de Servicios)20 de diciembre de 2024 (Finalizado)
03
Fecha prevista para el decreto de permiso definitivo (AU)30 de agosto de 2026 (Finalizado)
04
Inicio de las obras4.º trimestre de 2026 (ABIERTO)
05
Fecha de entrada en funcionamiento comercial (COD)4.º trimestre de 2027 (ABIERTO)
La tesis de inversión
Una escala sin precedentes: una capacidad de 1.000 MW ofrece importantes economías de escala, un poder de negociación óptimo en las compras y una presencia dominante en el mercado de equilibrio de la red del sur de Italia.
Impulsos normativos: los objetivos climáticos actualizados del PNIEC de Italia han aumentado hasta los 131,3 GW de energías renovables para 2030, algo que solo se puede conseguir con una capacidad masiva y de respuesta rápida de sistemas de almacenamiento de energía por batería (BESS).
Ingresos por capacidad estructurada: El activo puede participar en las subastas del mercado de capacidad de Terna, lo que te permite acceder a estructuras de pago por capacidad a largo plazo, muy predecibles y garantizadas legalmente.
Estructura de capital y fuentes de financiación
Fuente de financiación
Porcentaje (%)
Importe (millones de euros)
Tarifa con todo incluido
Tenor
Perfil de amortización
Deuda preferente
85.00%
321.88
4.50%
15 años
Cuota anual igual (21,46 millones de euros al año)
Deuda subordinada
7.50%
28.40
4.50%
15 años
Cuota anual fija (1,89 millones de euros al año)
Deuda total
92.50%
350.29
4.50%
15 años
Cuota anual fija (23,35 millones de euros al año)
Equidad
7.50%
28.40
—
—
Capital social desembolsado al cierre financiero
Inversión total en activos fijos
100.00%
378.69
—
—
Escenario central
01
DSRA (Cuenta de reserva para el servicio de la deuda a 6 meses)19,56 millones de euros (el 50 % del servicio total de la deuda del primer año).
02
Salida total de capital en el año 0 (capital + DSRA)47,96 millones de euros.
Calendario de amortización de la deuda consolidada (Año 1 – Año 15)
Cifras en millones de euros
Período
Saldo inicial
Interés (prioritario)
Interés (Júnior)
Interés total
Capital total
Servicio total de la deuda
Saldo final
Y1
350.29
14.48
1.28
15.76
23.35
39.12
326.93
Y2
326.93
13.52
1.19
14.71
23.35
38.06
303.58
Y3
303.58
12.55
1.11
13.66
23.35
37.01
280.23
4.º curso
280.23
11.59
1.02
12.61
23.35
35.96
256.88
Y5
256.88
10.62
0.94
11.56
23.35
34.91
233.52
6.º curso
233.52
9.66
0.85
10.51
23.35
33.86
210.17
Y7
210.17
8.69
0.77
9.46
23.35
32.81
186.82
Y8
186.82
7.72
0.68
8.41
23.35
31.76
163.47
9.º curso
163.47
6.76
0.60
7.36
23.35
30.71
140.11
Y10
140.11
5.79
0.51
6.31
23.35
29.66
116.76
11.º curso
116.76
4.83
0.43
5.25
23.35
28.61
93.41
Y12
93.41
3.86
0.34
4.20
23.35
27.56
70.06
Y13
70.06
2.90
0.26
3.15
23.35
26.50
46.70
Y14
46.70
1.93
0.17
2.10
23.35
25.45
23.35
Y15
23.35
0.97
0.09
1.05
23.35
24.40
0.00
Perfil del coeficiente de cobertura del servicio de la deuda (DSCR)
Umbral de financiabilidad: DSCR mínimo >, 1,20x
Métrica / Año
Y1
Y2
Y3
4.º curso
Y5
6.º curso
Y7
Y8
9.º curso
Y10
Mínimo a 10 años
Media de 10 años
Servicio de la deuda (millones de euros)
39.12
38.06
37.01
35.96
34.91
33.86
32.81
31.76
30.71
29.66
—
—
Escenario realista
4,02x
4,12x
4,13x
4,15x
4,16x
4,19x
4,21x
4,24x
4,27x
4,30x
4,02x
4,18x
Escenario optimista
5,17x
5,30x
5,32x
5,35x
5,38x
5,41x
5,45x
5,50x
5,55x
5,60x
5,17x
5,40x
Escenario de estrés (−25 %)
2,87x
2,94x
2,94x
2,94x
2,95x
2,96x
2,97x
2,99x
3,01x
3,03x
2,87x
2,95x
Flujo de caja libre apalancado para los accionistas (FCFE)
Fórmula: FCFE = Beneficio neto después de impuestos + Amortizaciones − Servicio total de la deuda (millones de euros)
Escenario / Año
Y0
Y1
Y2
Y3
4.º curso
Y5
6.º curso
Y7
Y8
9.º curso
Y10
Realista
−47,96
41.59
42.39
40.65
38.96
37.31
35.71
34.16
32.64
31.17
29.74
Acumulativo y realista
−47,96
−6,37
36.02
76.67
115.63
152.94
188.65
222.81
255.45
286.62
316.36
Optimista
−47,96
74.04
74.83
72.45
70.12
67.85
65.64
63.48
61.38
59.34
57.35
Acumulativo optimista
−47,96
26.08
100.91
173.35
243.47
311.32
376.96
440.44
501.82
561.16
618.51
Estrés (−25 %)
−47,96
9.15
9.94
8.85
7.80
6.78
5.79
4.83
3.90
3.01
2.14
Estrés acumulado
−47,96
−38,81
−28,87
−20,02
−12,22
−5,45
0.34
5.18
9.07
12.08
14.23
Indicadores de rentabilidad y valoración (85 % senior + 7,5 % junior al 4,50 %)
Parámetro / Métrica
Escenario realista
Escenario optimista
Escenario de estrés (−25 %)
Unidad / Definición
Capital propio total requerido (incluido el DSRA)
47.96
47.96
47.96
€M al cierre financiero
TIR del capital (a 10 años, después de impuestos)
85.28%
153.76%
6.48%
Tras deducir el IRES (24 %) + IRAP (3,9 %)
TIR del capital (a 20 años, después de impuestos)
85.40%
153.77%
13.07%
Un horizonte operativo de 20 años
Período de recuperación de la inversión sin descuento
1.15
0.65
5.94
Años desde la fecha de entrega
Múltiplo de capital a 10 años (MOIC)
7,59x
13,89x
1,29x
Flujo de caja total de acciones a 10 años / Salida de capital de acciones en el año 0
DSCR mínimo a 10 años
4,02x
5,17x
2,87 veces
DSCR anual mínimo (Año 1)
Promedio del DSCR a 10 años
4,18x
5,40x
2,95x
DSCR medio (del año 1 al 10)
Partida presupuestaria
Y1
Y2
Y3
4.º curso
Y5
6.º curso
Y7
Y8
9.º curso
Y10
Ingresos brutos
175.00
175.00
171.50
168.07
164.71
161.41
158.19
155.02
151.92
148.88
OpEx
−17,87
−18,22
−18,59
−18,96
−19,34
−19,73
−20,12
−20,52
−20,93
−21,35
EBITDA
157.13
156.78
152.91
149.11
145.37
141.69
138.07
134.50
130.99
127.53
Margen EBITDA
89.8%
89.6%
89.2%
88.7%
88.3%
87.8%
87.3%
86.8%
86.2%
85.7%
Escenario
Y1
Y2
Y3
4.º curso
Y5
6.º curso
Y7
Y8
9.º curso
Y10
Optimista (alto)
220.00
220.00
215.60
211.29
207.06
202.92
198.86
194.89
190.99
187.17
Realista (Central)
175.00
175.00
171.50
168.07
164.71
161.41
158.19
155.02
151.92
148.88
Estrés (−25 % / Bajo)
130.00
130.00
127.40
124.85
122.35
119.91
117.51
115.16
112.86
110.60
Datos clave
Publicado el julio 14, 2026 Actualizado el noviembre 06, 2026
ID del anuncio
L#20261107
País
Italia
Sector
Energía renovable
Estado de la operación
Disponible
Precio objetivo
€150,000,000
Ingresos
€175,000,000
EBITDA
€157,000,000
Múltiplo de ingresos
0.86x
Múltiplo EBITDA
0.96x
Asesoramiento M&A en el mercado medio – Deal Tombstones 2024
 +44 20 3885 6670

 ItaliaEnergía renovableL#20261228
 Reino Unido