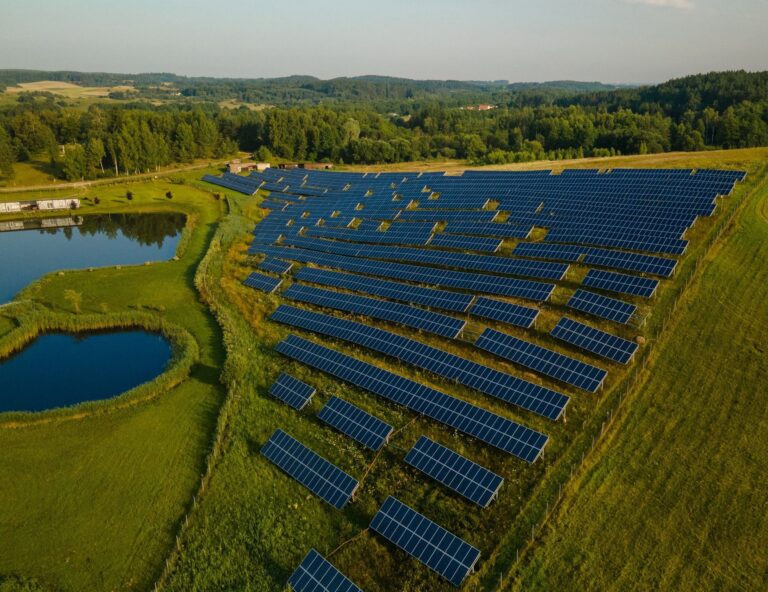
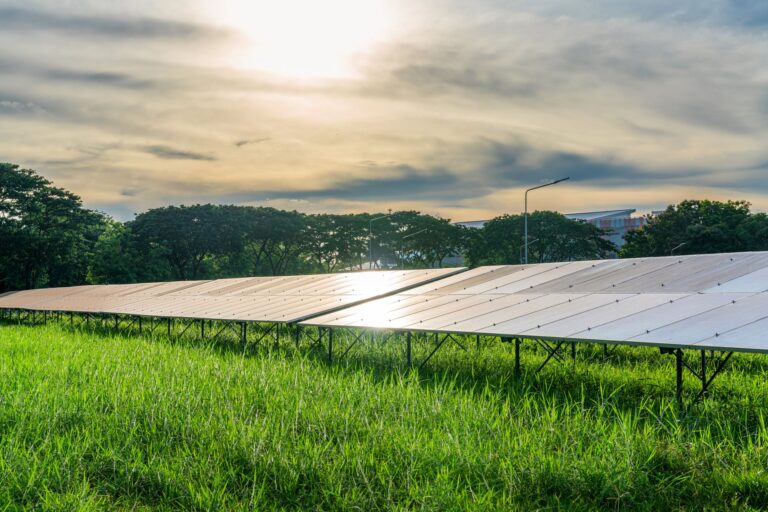
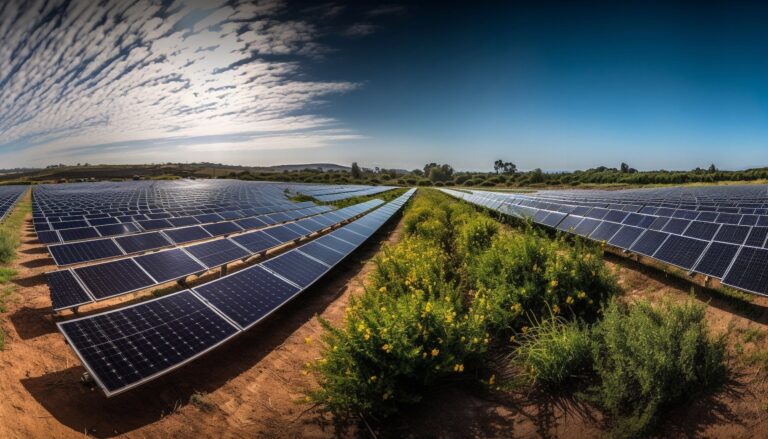
Proyecto de energía solar fotovoltaica a gran escala de 500 MWac / 650 MWp en la provincia de Copperbelt, en Zambia. El proyecto se está desarrollando en un terreno de 603 hectáreas ya asegurado, junto a una línea de transmisión existente de 330 kV, y es uno de los proyectos solares más grandes del país.
El proyecto cuenta con un contrato de compra de energía (PPA) de tipo «take-or-pay» a 25 años, denominado en dólares estadounidenses, firmado con la empresa eléctrica estatal del país, lo que le proporciona visibilidad de los ingresos contratados a largo plazo y protección frente a la inflación gracias a la indexación al índice PPI de EE. UU. El PPA cuenta con el respaldo de una garantía de pago soberana directa del Gobierno de Zambia.
El promotor está buscando socios seleccionados de EPC&F e inversores institucionales de capital de primer nivel para completar la estructura de capital junto con un consorcio de deuda multilateral en el que participan la CFI, el Banco Africano de Desarrollo y la DFC de EE. UU., con un tramo comercial cubierto por la MIGA.
ASPECTOS DESTACADOS DE LA INVERSIÓN
|
|
| Capacidad de la planta |
500 MWac / 650 MWp CC |
| Ubicación del proyecto |
Provincia de Copperbelt, Zambia |
| Superficie del terreno |
603,1 hectáreas |
| Plazo del PPA |
25 años |
| Tarifa contratada |
0,080 dólares estadounidenses/kWh |
| Aumento de los ingresos |
Índice de precios al productor (IPP) de EE. UU.: mínimo del 2 % / máximo del 4 % anual. |
| Estructura de compra |
«Take-or-Pay» |
| Comprador |
Empresa pública de servicios de interés general |
| Coste total del proyecto |
519 millones de dólares estadounidenses |
| Estructura de capital |
75 % de deuda senior / 25 % de capital social |
| Ingresos acumulados en 25 años |
3.05 mil millones de dólares estadounidenses |
| Tasa de rentabilidad interna (TRI) del capital de los patrocinadores |
23,9 % después de impuestos |
| Caso bancario: TIR del capital propio |
17.5% |
| Multiplicador de dinero |
11,5x |
| Fecha de entrega prevista |
3.º trimestre de 2029 |
Fuente: materiales del proyecto.
MODELO DE INGRESOS POR CONTRATO
El argumento de inversión se basa en unos ingresos en dólares estadounidenses garantizados mediante contratos a largo plazo, lo que reduce considerablemente la exposición a la volatilidad de los precios de la electricidad en el mercado libre durante el periodo de vigencia del acuerdo de compra de energía (PPA).
ESTRUCTURA DEL PPA
- 01
Tarifa contratada0,080 dólares estadounidenses/kWh
- 02
Plazo25 años a partir de la fecha de entrega
- 03
Compromiso de compra«Take-or-Pay»
- 04
Indexaciónvinculada al IPP de EE. UU.
- 05
Margen de ajustemínimo del 2 % / máximo del 4 % anual
- 06
Compradorempresa pública nacional de servicios públicos
- 07
Firma del PPA28 de mayo de 2026
- 08
Ingresos por contratosunos 3.05 mil millones de dólares estadounidenses acumulados a lo largo de 25 años
El PPA ofrece un perfil de ingresos en dólares estadounidenses a largo plazo con protección contractual contra la inflación mediante la indexación al índice PPI de EE. UU.
PAQUETE DE VALORES RESPALDADOS POR EL ESTADO
El proyecto cuenta con una estructura de protección contra riesgos contractuales y políticos de varios niveles.
NIVEL 1 — RESPALDO SOBERANO
El Gobierno de Zambia ofrece un «pago de último recurso» irrevocable, junto con un sistema de pagos de liquidación en cuatro niveles diseñado para proteger la deuda y el capital, que incluye un mínimo del 12 % en la TIR del capital. El paquete también incluye disposiciones sobre estabilización fiscal y cambiaria.
NIVEL 2 — GARANTÍA DEL COMPRADOR
El contrato de compra de energía (PPA) incluye un compromiso «take-or-pay» de 25 años en dólares estadounidenses, respaldado por una carta de crédito en espera y cláusulas de compensación por la energía que se considere generada.
NIVEL 3 — PROTECCIÓN DEL PRESTAMISTA
Los prestamistas se benefician de derechos de intervención, subsanación y novación, mecanismos de redireccionamiento de pagos y protección de los ingresos designados del seguro.
NIVEL 4 — SEGURO DE RIESGO POLÍTICO
La estructura incluye la cobertura de MIGA por incumplimiento de obligaciones soberanas, que abarca la inconvertibilidad, la expropiación, la guerra y el incumplimiento de contrato, junto con una cobertura adicional de riesgo político regional de ATIDI.
ESTADO DEL PROYECTO Y DEL DESARROLLO
El proyecto ha superado la fase inicial de desarrollo y ha alcanzado hitos clave tanto contractuales como normativos.
- 01
Firma del PPA28 de mayo de 2026
- 02
Aprobación condicional de la Junta Reguladora de la Energíarecibida el 18 de junio de 2026
- 03
Acuerdo de aplicaciónen fase avanzada de negociación
- 04
Fecha prevista para el cierre financieroentre 12 y 15 meses desde la firma del PPA
- 05
Fecha prevista para el inicio de las operaciones comercialestercer trimestre de 2029
- 06
Ingresos de la fase 1se prevé que empiecen a partir del tercer trimestre de 2028
- 07
Transmisiónjunto a la línea existente de 330 kV
PERFIL FINANCIERO
ESCENARIO BÁSICO
| Indicador financiero |
Previsto |
| Coste total del proyecto |
519 millones de dólares estadounidenses |
| Deuda preferente |
75% |
| Capital social |
25% |
| Tasa de rentabilidad interna (TRI) del capital de los patrocinadores |
23,9 % después de impuestos |
| Caso bancario: TIR del capital propio |
17.5% |
| Múltiplo monetario a 25 años |
11,5x |
| Ingresos acumulados |
3.05 mil millones de dólares estadounidenses |
El escenario base del proyecto apunta a una TIR del capital propio del promotor, después de impuestos, del 23,9 %, mientras que el escenario bancario prevé una TIR del capital propio del 17,5 % bajo hipótesis sometidas a pruebas de estrés.
TECNOLOGÍA Y PERFIL DE ACTIVOS
El proyecto utilizará tecnología fotovoltaica solar bifacial de tipo N con inclinación fija (TOPCon), elegida por su perfil tecnológico consolidado, la ausencia de piezas móviles y su idoneidad para su implantación a gran escala en la región.
La central de 500 MWac se va a construir en tres fases de 300 MWac, 100 MWac y 100 MWac, lo que supone una estructura de construcción y puesta en marcha por fases.
CREACIÓN DE VALOR AÑADIDO
INGRESOS POR CARBONO CONTRATADOS
Se calcula que el proyecto generará aproximadamente 1,1 millones de tCO₂e de créditos de carbono al año, con unos ingresos potenciales por la venta contratada de créditos de carbono de hasta 13,8 millones de dólares al año.
Es importante destacar que este potencial de revalorización no se tiene en cuenta en los rendimientos bursátiles del escenario base, lo que supone una oportunidad adicional de creación de valor para los inversores.
GASODUCTO REGIONAL
El promotor está desarrollando una cartera de proyectos regional más amplia que abarca Malaui, Mozambique y la República Democrática del Congo, utilizando un marco de proyectos y financiación similar.
| Partida presupuestaria |
Año 1 (2029) |
Año 2 (2030) |
Y5 (2033) |
Y10 (2038) |
Y15 (2043) |
Y18 (2046) |
Y25 (2053) |
| Generación neta (GWh) |
1,267.5 |
1,261.2 |
1,242.4 |
1,211.7 |
1,181.7 |
1,164.1 |
1,123.9 |
| Tarifa efectiva ($/kWh) |
0,0800 $ |
0,0820 $ |
0,0883 $ |
0,1000 $ |
0,1131 $ |
0,1218 $ |
0,1448 $ |
| Ingresos por PPA (en millones de dólares) |
101.40 |
103.42 |
109.73 |
121.13 |
133.67 |
141.80 |
162.77 |
| Gastos de explotación (en millones de dólares) |
(7.00) |
(7.18) |
(7.73) |
(8.74) |
(9.89) |
(10.65) |
(12.66) |
| EBITDA (en millones de dólares) |
94.40 |
96.24 |
102.00 |
112.39 |
123.78 |
131.15 |
150.11 |
| Margen EBITDA |
93.1% |
93.1% |
93.0% |
92.8% |
92.6% |
92.5% |
92.2% |
| Amortización (en millones de dólares) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
0.00 |
0.00 |
| Interés de los mayores (en millones de dólares) |
(27.25) |
(26.39) |
(23.51) |
(17.38) |
(9.24) |
(2.59) |
0.00 |
| EBT (en millones de dólares) |
32.55 |
35.25 |
43.89 |
60.41 |
79.94 |
128.56 |
150.11 |
| Impuesto de sociedades (20 %) (en millones de dólares) |
(6.51) |
(7.05) |
(8.78) |
(12.08) |
(15.99) |
(25.71) |
(30.02) |
| Proyecto CFADS (millones de dólares) |
87.89 |
89.19 |
93.22 |
100.31 |
107.79 |
105.44 |
120.09 |
| Amortización del capital principal |
(12.34) |
(13.20) |
(16.08) |
(22.21) |
(30.35) |
(36.99) |
0.00 |
| Servicio total de la deuda senior |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
0.00 |
| Flujo de caja libre para los accionistas (FCFE) |
48.30 |
49.60 |
53.63 |
60.72 |
68.20 |
65.85 |
120.09 |
| DSCR sénior |
2,22x |
2,25x |
2,35x |
2,53x |
2,72x |
2,66x |
N/A No aplicable |
AVISO LEGAL IMPORTANTE Y NOTIFICACIÓN
1. Solo con fines informativos e ilustrativos. Este modelo financiero, el resumen del proyecto y las previsiones adjuntas (los «Materiales») se han elaborado exclusivamente con fines informativos preliminares y de debate. No constituyen, ni deben interpretarse como, una oferta de venta, una solicitud de oferta de compra o una recomendación para adquirir ningún valor, instrumento de deuda, participación en el capital o producto financiero, ni suponen un compromiso por parte de ninguna de las partes para proporcionar financiación, suscripción de acciones o sindicación de deuda.
2. Declaraciones prospectivas y previsiones Las previsiones de flujo de caja, las tasas internas de rentabilidad (TIR), los coeficientes de cobertura del servicio de la deuda (DSCR), los múltiplos de capital, las cifras de generación y las indexaciones tarifarias que aparecen en este documento son declaraciones prospectivas. Estas declaraciones prospectivas se basan en una serie de supuestos operativos, normativos, macroeconómicos y técnicos, entre los que se incluyen, a título enunciativo, la irradiación solar (P50/P90), las tasas de degradación, los límites de escalación del índice de precios al productor (PPI) de EE. UU., la disponibilidad de la red eléctrica, el cumplimiento de los pagos por parte de los compradores y la convertibilidad de divisas. Las declaraciones prospectivas están intrínsecamente sujetas a importantes incertidumbres y contingencias empresariales, económicas, soberanas y competitivas, muchas de las cuales escapan al control de los promotores y patrocinadores del proyecto. Los resultados reales pueden diferir sustancialmente de los expresados o implícitos en estas proyecciones.
3. Exención de responsabilidad y análisis de viabilidad independiente: Ni el promotor, ni el responsable del modelo financiero, ni ninguna de sus respectivas filiales, consejeros, directivos o asesores ofrecen ninguna declaración ni garantía, ya sea expresa o implícita, en cuanto a la exactitud, integridad o razonabilidad de la información o las previsiones que figuran en estos Materiales. Los posibles inversores institucionales en acciones, los socios de EPC&F y los posibles prestamistas deben llevar a cabo su propia diligencia debida independiente en materia técnica, medioambiental, fiscal, contable y jurídica, incluida una evaluación independiente de:
-
La garantía de pago soberana, la secuencia de rescisión y la exigibilidad legal según la legislación de Zambia;
-
La solvencia y la estabilidad operativa del comprador nacional;
-
Los riesgos de interconexión, estabilidad de la red y restricción de la generación asociados a la infraestructura de transmisión de 330 kV; y
-
Las condiciones, los precios y la disponibilidad del seguro contra riesgos políticos (incluidas las coberturas de MIGA y ATIDI) y la financiación multilateral de la deuda (IFC, AfDB, DFC).
4. Ausencia de asesoramiento financiero, jurídico o fiscal. Estos materiales no constituyen asesoramiento jurídico, fiscal, contable, normativo ni de inversión. Cada destinatario debe consultar a sus propios asesores jurídicos, fiscales y financieros independientes para determinar las ventajas y los riesgos comerciales, jurídicos y financieros que conlleva participar en la operación propuesta.
 +44 20 3885 6670

 Zambia
 ItaliaEnergía renovableN.º 20261228
 Reino Unido